Veriler
| Yıl | AB tanımlı genel yönetim borcu / GSYİH | Merkezi yönetim borcu / GSYİH (World Bank) |
|---|---|---|
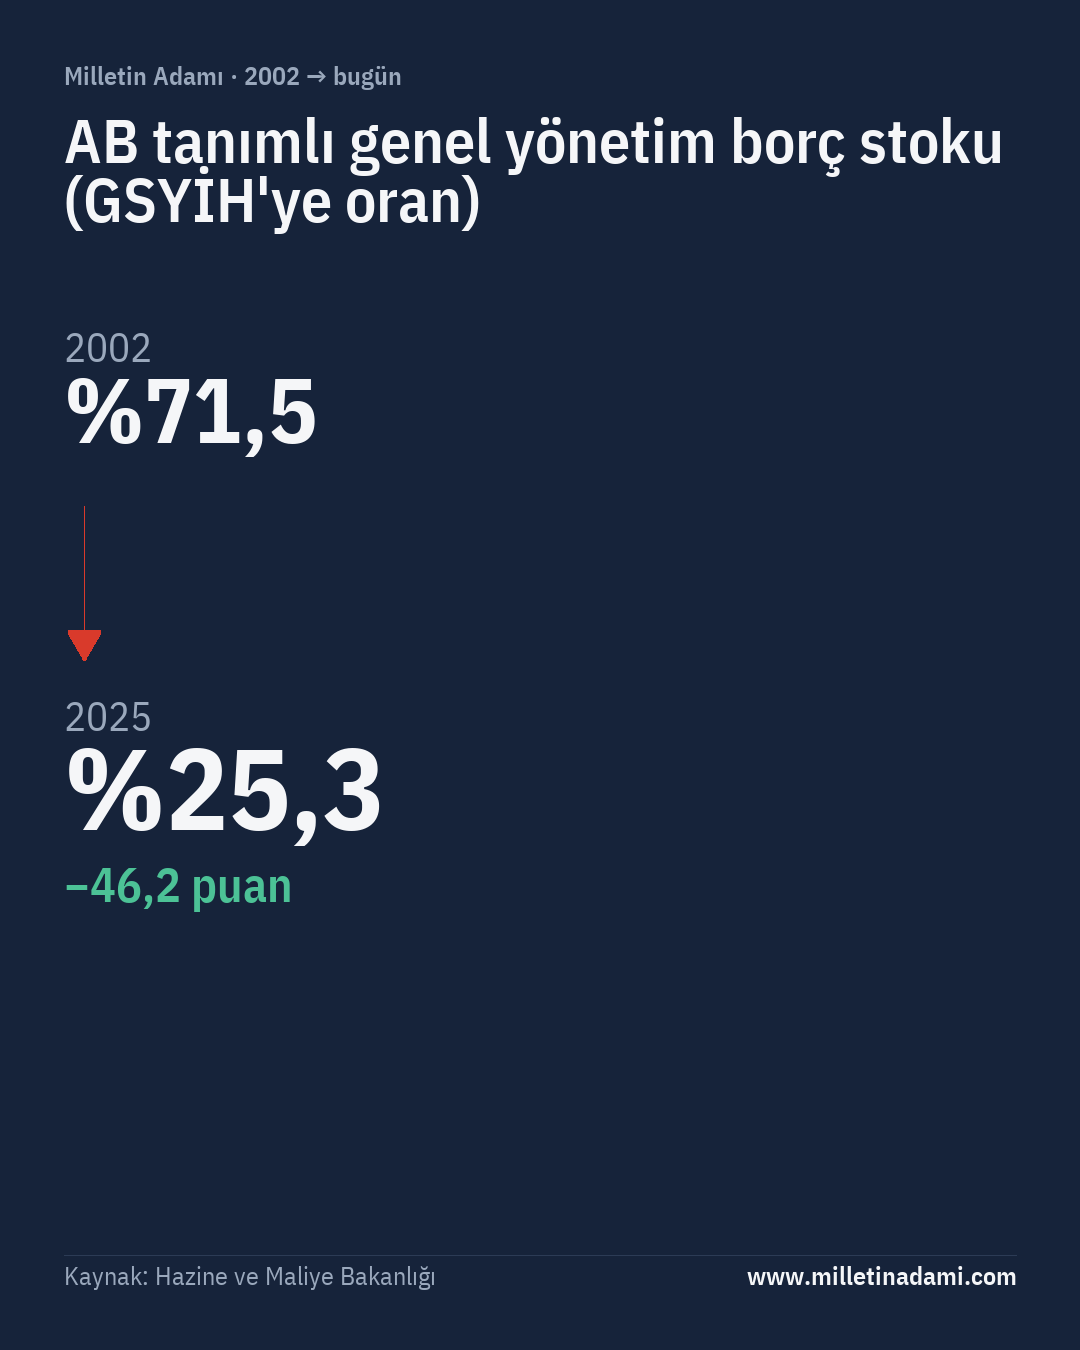
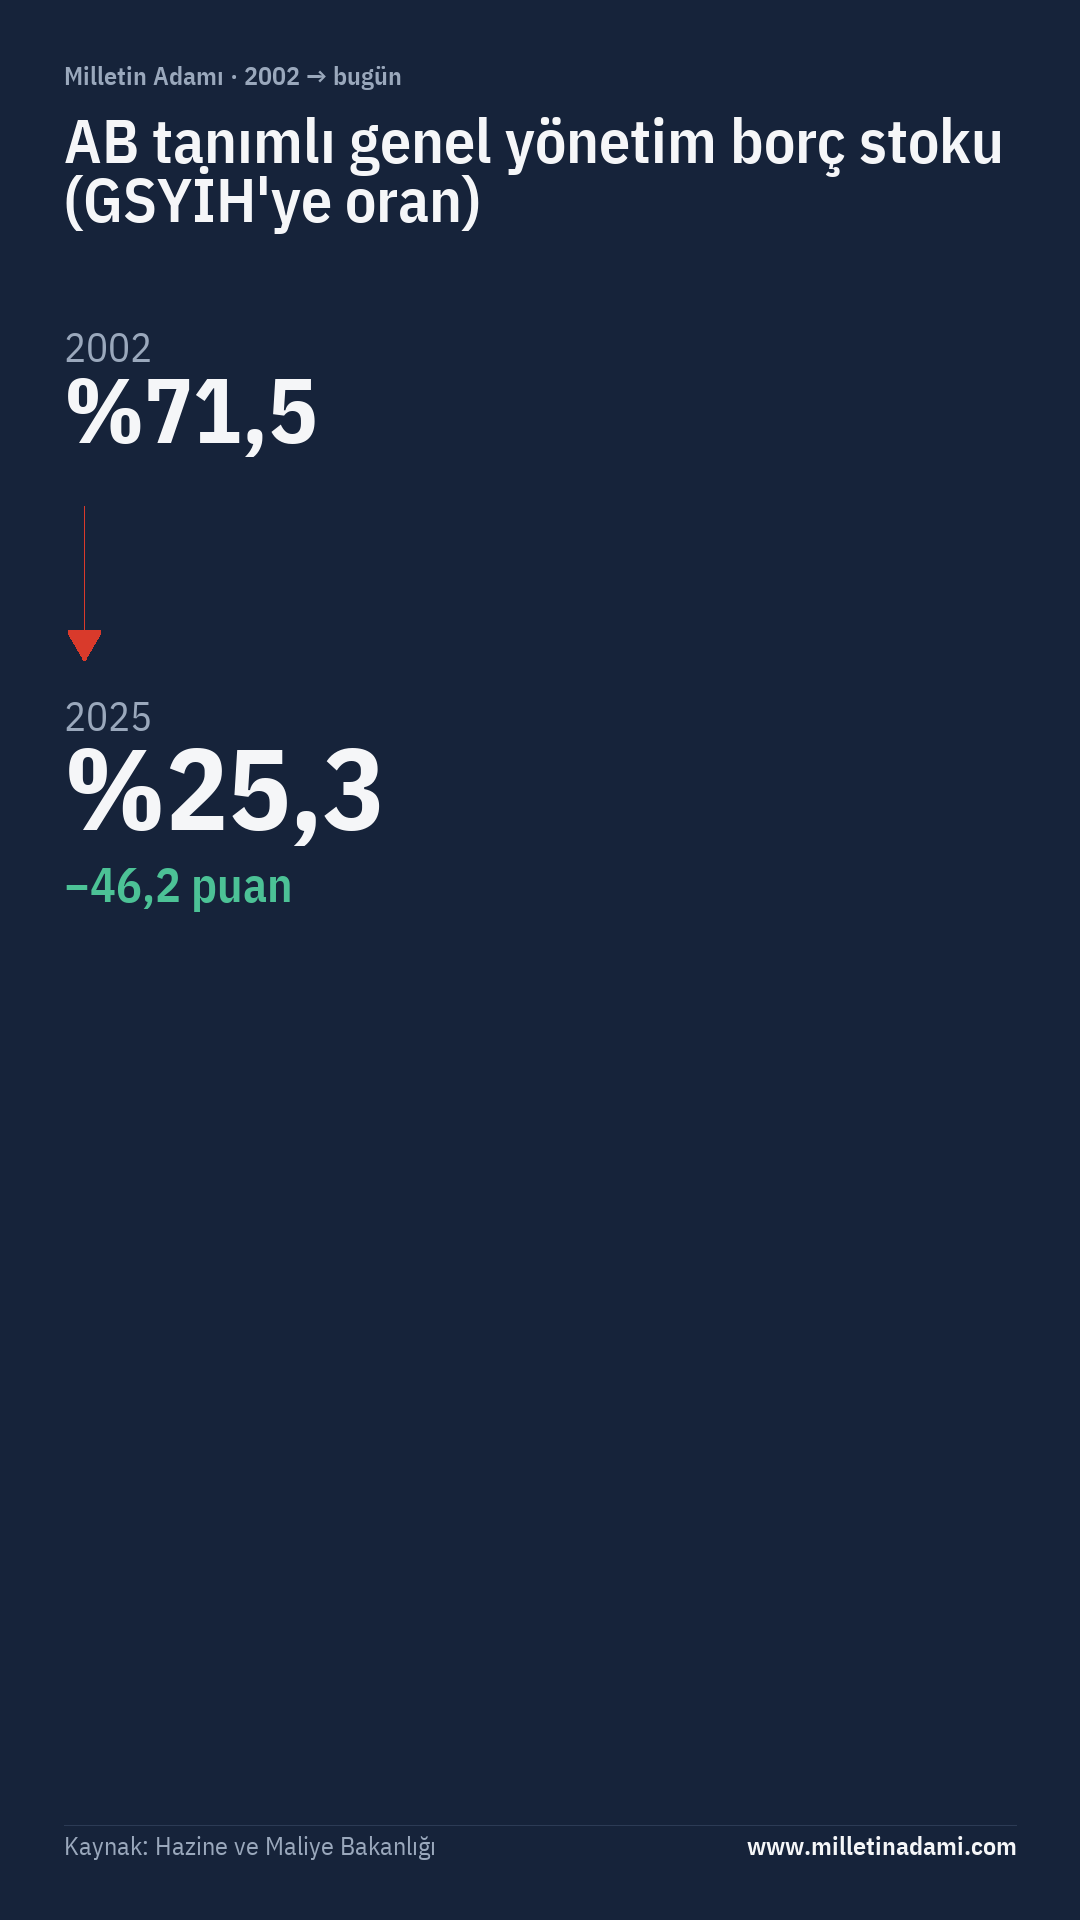
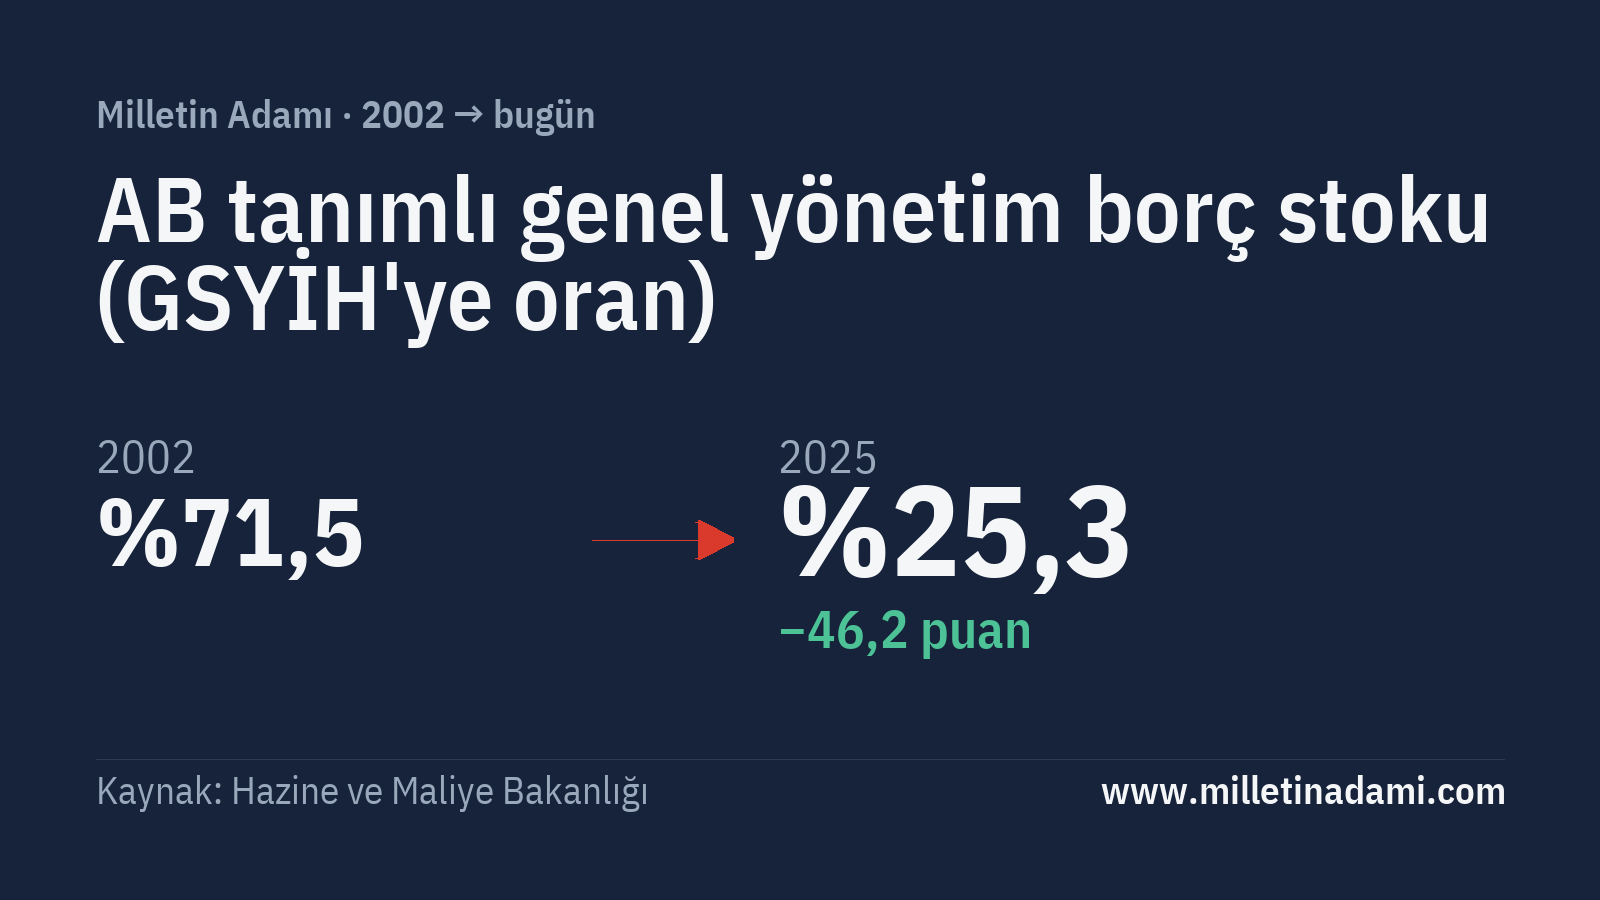
| 2002 | %71,5 | – |
| 2009 | – | %48,5 |
| 2013 | – | %31,8 |
| 2021 | %42,0 | %41,6 |
| 2024 | %24,0 | %26,6 |
| 2025 (1. çeyrek) | %25,3 | – |
Kaynak: AB tanımlı borç Hazine ve Maliye Bakanlığı, Borç Göstergeleri (2002, 2025) ve SBB, OVP 2023-2025 / OVP 2026-2028 (2021, 2024); merkezi yönetim borcu World Bank (WDI).
- Türkiye'nin IMF'ye borcu, 14 Mayıs 2013'teki 281 milyon SDR'lik son anapara ödemesiyle sona erdi. Kaynak: Hazine Müsteşarlığı, Yıllık Kamu Borç Yönetimi Raporu 2013.
- Toplam iç borç stokunun M2Y'ye oranı Ekim 2001'de %104,4'e yükselmişti. Kaynak: TCMB, Para Politikası Raporu, Kasım 2001.
- Merkezi yönetim bütçe açığı / GSYİH: %5,2 (2023), %4,7 (2024). Kaynak: SBB, OVP 2025-2027; OVP 2026-2028.
Değerlendirme
Eleştiri ne diyor?
Eleştiri, kamu borcunun sürekli büyüdüğünü ve ülkenin borç batağına sürüklendiğini öne sürüyor. Bu iddia çoğunlukla nominal TL cinsinden borç stokunun artışına dayanıyor.
Veriler ne gösteriyor?
Borç yükünü ölçmenin uluslararası kabul gören yolu, borcun ekonominin büyüklüğüne oranıdır. Hazine ve Maliye Bakanlığı verisine göre AB tanımlı genel yönetim borcu 2002'de GSYİH'nin %71,5'iydi; SBB'nin Orta Vadeli Programı'na göre 2024'te %24'e indi. Dünya Bankası'nın merkezi yönetim serisi de aynı yönü gösteriyor: %48,5 (2009) → %26,6 (2024). Bu oran, AB'nin %60'lık Maastricht sınırının çok altında.
AB tanımlı genel yönetim borç stoku (GSYİH'ye oran)
2002–2025 · yüzde
Veri tablosu
| Dönem | Değer | Kaynak |
|---|---|---|
| 2002 | %71,5 | Hazine ve Maliye Bakanlığı |
| 2008 | %39,5 | Strateji ve Bütçe Başkanlığı (OVP) |
| 2009 | %45,5 | Strateji ve Bütçe Başkanlığı (OVP) |
| 2010 | %42,2 | Strateji ve Bütçe Başkanlığı (OVP) |
| 2011 | %39,2 | Strateji ve Bütçe Başkanlığı (OVP) |
| 2012 | %36,2 | Strateji ve Bütçe Başkanlığı (OVP) |
| 2013 | %36,2 | Strateji ve Bütçe Başkanlığı (OVP) |
| 2014 | %33,5 | Strateji ve Bütçe Başkanlığı (OVP) |
| 2015 | %32,9 | Strateji ve Bütçe Başkanlığı (OVP) |
| 2016 | %28,1 | Strateji ve Bütçe Başkanlığı (OVP) |
| 2017 | %28,3 | Strateji ve Bütçe Başkanlığı (OVP) |
| 2019 | %32,5 | Strateji ve Bütçe Başkanlığı (OVP) |
| 2020 | %39,8 | Strateji ve Bütçe Başkanlığı (OVP) |
| 2021 | %42,0 | Strateji ve Bütçe Başkanlığı (OVP) |
| 2022 | %31,7 | Strateji ve Bütçe Başkanlığı (OVP) |
| 2023 | %29,3 | Strateji ve Bütçe Başkanlığı (OVP) |
| 2024 | %24,0 | Strateji ve Bütçe Başkanlığı (OVP) |
| 2025 | %25,3 | Hazine ve Maliye Bakanlığı |
Dürüst bir değerlendirme için iki noktayı da belirtmek gerekiyor. Birincisi, oran 2020-2021'de geçici olarak %42 civarına yükseldi. İkincisi, merkezi yönetim bütçe açığı 6 Şubat depremlerinin yaşandığı 2023'te GSYİH'nin %5,2'sine, 2024'te %4,7'sine çıktı. Ayrıca kamu-özel iş birliği projelerindeki garanti gibi bilanço dışı yükümlülükler bu borç oranlarına dahil değildir.
Bağlam ve hükümetin yanıtı
2001 krizinin ardından devralınan tabloda iç borç stoku, geniş para arzının (M2Y) bile üzerindeydi. Türkiye'nin IMF'ye olan borcu ise 14 Mayıs 2013'te yapılan son ödemeyle kapandı. TRT Haber'in aktardığı bir başlığa göre Hazine ve Maliye Bakanı Şimşek, Temmuz 2026'da iç borç çevirme oranlarının öngörülerin altında seyrettiğini açıkladı.
Sonuç
Nominal TL borç stokunun artması, enflasyon ve büyüme olan her ekonomide görülen bir durumdur ve tek başına borç yükünü göstermez. Borcun GSYİH'ye oranı 2002'deki düzeyin yaklaşık üçte birine indiği için 'borç batağı' iddiası yanlış. 2002 değerinin eski GSYİH serisine dayandığı ve serilerin tam karşılaştırılabilir olmadığı not edilmelidir; ancak düşüşün yönü tüm serilerde aynıdır.